Een aflossingsvrije hypotheek was jarenlang populair vanwege de lage maandlasten. Je betaalt namelijk alleen rente en lost tijdens de looptijd niets af. Toch wordt deze hypotheekvorm steeds minder aantrekkelijk. Banken verhogen de renteopslag, stellen strengere voorwaarden en beperken het bedrag dat je aflossingsvrij kunt lenen.
Wat betekent dit als je een nieuwe hypotheek wilt afsluiten? En wat als je al een aflossingsvrije hypotheek hebt? We zetten het voor je op een rij.
Hoe werkt een aflossingsvrije hypotheek?
Bij deze hypotheekvorm betaal je tijdens de looptijd alleen rente. Aan het einde van de looptijd staat de volledige schuld dus nog open. Die moet je dan aflossen, bijvoorbeeld uit spaargeld, met de overwaarde bij verkoop van je woning of door de hypotheek te verlengen of over te sluiten.
Vaak is het aflossingsvrije deel maar een onderdeel van de totale financiering. Het andere deel is dan bijvoorbeeld een annuïtaire of lineaire lening, waarop je wel maandelijks aflost.
Waarom is een aflossingsvrije hypotheek minder interessant geworden?
Banken en de overheid willen, ook onder druk van de Europese Bank, aflossingsvrij lenen ontmoedigen. Omdat je tijdens de looptijd niets aflost, blijft de hypotheekschuld bestaan. Er moet voorkomen worden dat klanten aan het einde van de looptijd hun hypotheek niet meer kunnen terugbetalen.
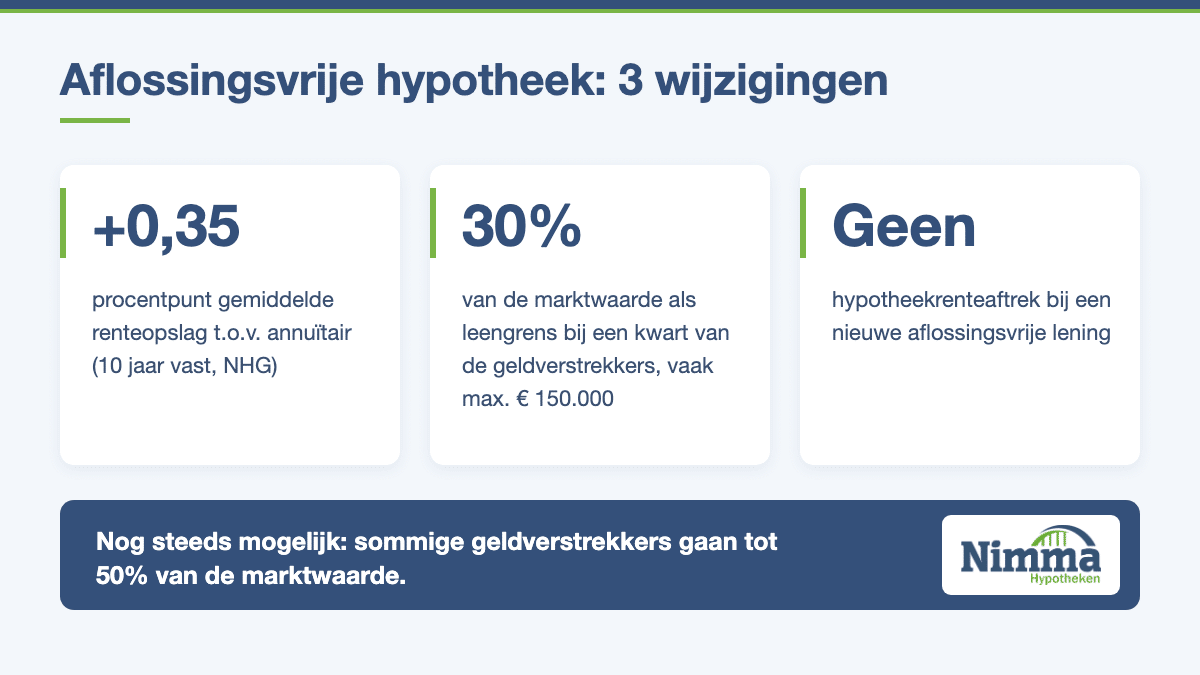
De volgende 3 maatregelen zijn genomen om aflossingsvrij lenen minder interessant te maken.
1. Hogere rente op een aflossingsvrije hypotheek
De gemiddelde renteopslag voor aflossingsvrije leningen met tien jaar rentevast en NHG bedraagt circa 0,35 procentpunt ten opzichte van vergelijkbare annuïtaire hypotheken. Dat is bijna drie keer zoveel als begin 2024.
Veel hypotheekverstrekkers, vooral banken, verhogen sinds de zomer van 2025 geleidelijk hun productopslag voor aflossingsvrij lenen. Bij ruim 40% van de aanbieders ligt deze opslag inmiddels op minimaal 0,45 procentpunt. De hoogste opslag bedraagt 0,55 procentpunt.
2. Je mag minder aflossingsvrij lenen
Steeds meer banken beperken het bedrag dat je aflossingsvrij kunt lenen. Waar veel banken eerder maximaal 50% van de woningwaarde toestonden, hanteert een kwart van alle geldverstrekkers inmiddels een grens van 30%. Vaak geldt daarbij ook een maximumbedrag van € 150.000.
3. Geen hypotheekrenteaftrek
Sluit je nu een nieuwe aflossingsvrije lening af? Dan heb je geen recht op hypotheekrenteaftrek. Om daarvoor in aanmerking te komen, moet je de nieuwe hypotheek in maximaal 30 jaar volledig aflossen middels een annuïtaire of lineaire lening. Meer informatie over de voorwaarden voor renteaftrek vind je bij de Belastingdienst.
Heb je al een aflossingsvrije hypotheek?
Voor mensen die al aflossingsvrij lenen, ligt de situatie anders. Je bestaande hypotheek wordt niet zomaar aangepast. De afspraken die je destijds hebt gemaakt, blijven in principe gelden. Ook de hypotheekrenteaftrek blijft van toepassing.
Toch is het verstandig om vooruit te kijken. Banken en toezichthouders besteden steeds meer aandacht aan de risico’s van aflossingsvrij lenen. Banken benaderen bestaande klanten daarom actief om te bespreken of hun hypotheek ook in de toekomst betaalbaar blijft.
Daarbij wordt bijvoorbeeld gekeken naar je inkomen na pensionering, de resterende hypotheekschuld en de waarde van je woning.
Wat als je wilt verhuizen of je hypotheek wilt aanpassen?
Juist op het moment dat je iets aan je hypotheek wilt veranderen, kun je met de nieuwe regels te maken krijgen.
Wil je je hypotheek verhogen of oversluiten? Dan kan het zijn dat je niet meer het volledige bedrag aflossingsvrij kunt lenen. Dat kan gevolgen hebben voor je maandlasten. Ga je verhuizen naar je volgende woning, dan is het slim om vooraf te laten berekenen hoe je nieuwe hypotheek eruit kan zien.
Voor- en nadelen van een aflossingsvrije hypotheek
Aflossingsvrij lenen heeft nog steeds voordelen, maar ook duidelijke nadelen. Op een rij:
- Voordeel: lagere verplichte maandlasten, omdat je alleen rente betaalt.
- Voordeel: flexibiliteit, want je bepaalt zelf wanneer en hoeveel je extra aflost.
- Nadeel: de schuld blijft staan, waardoor je aan het einde van de looptijd een oplossing nodig hebt.
- Nadeel: een hogere rente dan bij een annuïtaire hypotheek.
Alternatieven voor aflossingsvrij lenen
Wil je (een deel van) je hypotheek toch aflossen? Dan zijn dit de meest gekozen vormen:
- Annuïtaire hypotheek: je betaalt elke maand hetzelfde bruto bedrag. In het begin betaal je vooral rente en weinig aflossing, later wordt dat steeds meer aflossing.
- Lineaire hypotheek: je lost elke maand een vast bedrag af. Je maandlasten zijn in het begin hoger, maar dalen elk jaar omdat je steeds minder rente betaalt.
- Combinatie: een deel aflossingsvrij en een deel annuïtair of lineair. Zo combineer je lagere maandlasten met het afbouwen van je schuld.
Welke vorm het beste bij je past, hangt af van je inkomen, je spaargeld en je plannen voor de toekomst.
Onze visie op de aflossingsvrije hypotheek
Gelukkig zijn er nog geldverstrekkers die ruimte bieden voor aflossingsvrije financiering tot 50% van de marktwaarde. Wij zijn bij Nimma Hypotheken namelijk van mening dat aflossingsvrij lenen de meest flexibele aflosvorm is, omdat de verplichte maandlasten het laagst zijn en je met die besparing zelf kunt bepalen wanneer en hoeveel je gaat aflossen.
Bij Nimma Hypotheken kijken we graag samen met jou naar je huidige hypotheek en je toekomstplannen. We brengen in kaart of je hypotheek nog bij je past en welke mogelijkheden je hebt. Wil je alvast zien wat verschillende keuzes betekenen? Gebruik dan onze tool maandlasten berekenen.
Veelgestelde vragen over de aflossingsvrije hypotheek
Kan ik nog aflossingsvrij lenen?
Is de rente bij aflossingsvrij lenen hoger?
Verandert er iets aan mijn bestaande aflossingsvrije hypotheek?
Kan ik mijn aflossingsvrije deel later alsnog aflossen?
Advies over jouw aflossingsvrije hypotheek
Heb je al een aflossingsvrij deel of overweeg je er een af te sluiten? Maak gerust een afspraak. We geven je graag inzicht in de mogelijkheden en adviseren je over wat in jouw situatie verstandig is!