De hypotheekrente daalt weer en tegelijk vlakt de prijsstijging van koopwoningen verder af. Interessant nieuws als je een huis wilt kopen of als je rentevaste periode binnenkort afloopt. In deze blog lees je hoe de woningmarkt ervoor staat, waarom de rente daalt en wat dit voor jou kan betekenen.
Prijsstijging koopwoningen vlakt verder af
Bestaande koopwoningen waren in september gemiddeld 2,9% duurder dan een jaar eerder. Ten opzichte van augustus daalden de prijzen met 0,4%. Ook het aantal woningtransacties nam op jaarbasis af.
Dat blijkt uit onderstaande prijsindex van het CBS en het Kadaster. In augustus bedroeg de jaarlijkse prijsstijging nog 3,3%. Sinds eind 2024 vlakt de prijsstijging op jaarbasis vrijwel onafgebroken af.
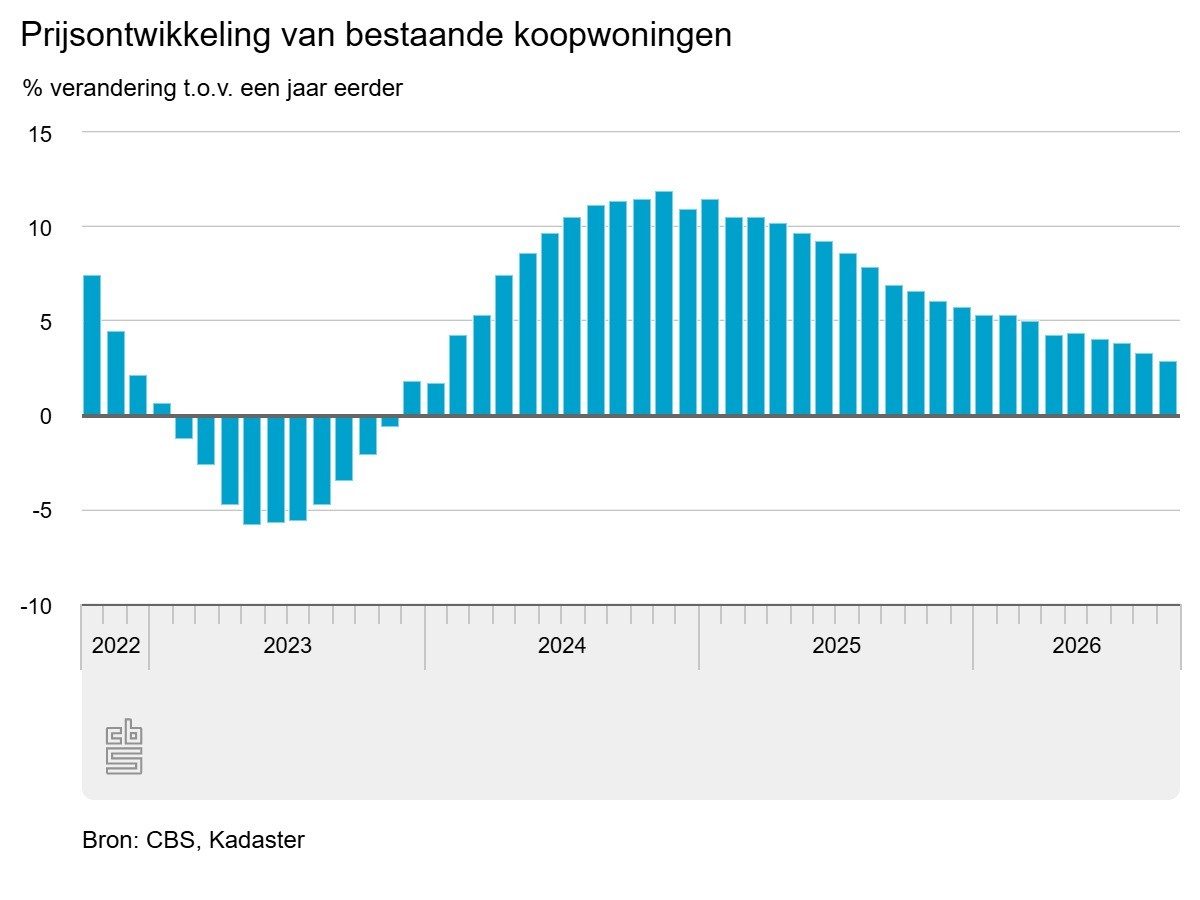
De prijzen liggen nog wel ruim boven de eerdere piek van juli 2022. Na die piek volgde een periode van prijsdalingen, waarna de prijzen vanaf juni 2023 weer stegen. In september 2026 lagen de prijzen gemiddeld 17,3% hoger dan in juli 2022.
Hypotheekrente daalt weer
Na een lange tijd van renteverhogingen sinds de zomer van dit jaar is de hypotheekrente gelukkig de afgelopen drie weken aan het dalen. De rente kan de komende weken verder dalen, verwachten hypotheekexperts. De daling van de rentes op de financiële markten is volgens hen nog maar gedeeltelijk verwerkt in de hypotheekrentes.
De marktrentes daalden de afgelopen weken met ongeveer 0,35 procentpunt naar het niveau van deze zomer. De gemiddelde hypotheekrente voor tien jaar vast met NHG daalde in dezelfde periode met circa 0,15 procentpunt. Volgens experts wijst dat op ruimte voor een verdere verlaging van ongeveer 0,20 procentpunt. Wil je weten wat de rente nu is? Bekijk dan onze pagina met de actuele rente.
Waarom daalt de hypotheekrente?
Er wordt gewezen op onder meer dalende olie- en gasprijzen en verwachtingen van een lagere economische groei. Hoewel de inflatie nog oploopt, verwachten beleggers dat deze sneller zal afnemen dan zij enkele weken geleden dachten. Daardoor nemen zij genoegen met een lagere rentevergoeding.
Een afzwakkende economie kan daarnaast de financieringsvraag van bedrijven verminderen, wat eveneens neerwaartse druk op de rente kan zetten.
De verwachting van een verder dalende rente geldt overigens zolang nieuwe onrust op de financiële markten uitblijft. Internationale ontwikkelingen, waaronder de situatie in het Midden-Oosten, blijven een onzekere factor.
Wat betekent een lagere hypotheekrente voor jou?
Een lagere rente heeft direct invloed op je maandlasten. Hoe lager de rente, hoe minder je per maand betaalt voor hetzelfde leenbedrag. Een lagere rente kan daarnaast invloed hebben op hoeveel je maximaal kunt lenen.
Ga je een huis kopen?
De combinatie van een afvlakkende prijsstijging en een dalende rente kan gunstig zijn voor kopers. Zorg er wel voor dat je vooraf goed weet wat je maximaal kunt lenen en welke maandlasten bij jou passen. Met onze tool kan ik dit huis kopen krijg je snel een eerste indicatie.
Loopt je rentevaste periode binnenkort af?
Dan is het verstandig om op tijd te kijken naar de rente die je geldverstrekker je aanbiedt en deze te vergelijken met andere aanbieders. Soms kan oversluiten interessant zijn. Houd er wel rekening mee dat je bij oversluiten tijdens de rentevaste periode een boete kunt betalen.
Kort of lang rentevast?
Met een korte rentevaste periode profiteer je sneller van een eventuele verdere daling van de rente, maar loop je ook meer risico als de rente weer stijgt. Een lange rentevaste periode geeft juist zekerheid over je maandlasten. Wat het beste bij je past, hangt af van je situatie en hoeveel risico je wilt lopen. Ga je bijvoorbeeld binnen een paar jaar verhuizen, dan kan een kortere periode logischer zijn. Wil je juist lang zekerheid over je woonlasten, dan past een langere periode vaak beter. Bespreek dit altijd met je adviseur.
Tips als je nu een huis wilt kopen
Ben je van plan om binnenkort een woning te kopen? Met deze tips sta je sterker:
- Weet wat je kunt lenen. Laat vooraf berekenen wat je maximale hypotheek is en welke maandlasten bij jou passen.
- Houd rekening met bijkomende kosten. Denk aan de taxatie, de notaris, advieskosten en eventueel overdrachtsbelasting.
- Vergelijk geldverstrekkers. De rentes verschillen per aanbieder en per rentevaste periode. Een klein verschil in rente kan over de hele looptijd veel schelen.
- Denk na over een financieringsvoorbehoud. Daarmee kun je de koop ontbinden als je de financiering onverhoopt niet rond krijgt.
- Laat je adviseren. Een onafhankelijk adviseur kijkt naar je hele financiële situatie en niet alleen naar de laagste rente.
Veelgestelde vragen over de hypotheekrente
Gaat de hypotheekrente verder dalen?
Hoeveel duurder zijn koopwoningen geworden?
Wat is het verschil tussen de marktrente en de hypotheekrente?
Moet ik wachten met het vastzetten van mijn hypotheekrente?
Advies over jouw hypotheekrente
Wil je weten wat de huidige rente en de ontwikkelingen op de woningmarkt voor jouw situatie betekenen? Bij Nimma Hypotheken vergelijken we de rente van verschillende geldverstrekkers en kijken we samen naar wat bij jou past. Neem gerust contact met ons op voor een vrijblijvend gesprek.