NHG 2027 brengt een aantal belangrijke wijzigingen voor iedereen die volgend jaar een huis wil kopen. Vanaf 1 januari 2027 veranderen namelijk de voorwaarden voor hypotheken met Nationale Hypotheek Garantie. De NHG-grens gaat omhoog, verduurzaming wordt standaard bij woningen met een slecht energielabel en ook het funderingsrisico gaat meetellen. In deze blog zetten we de belangrijkste wijzigingen van NHG 2027 voor je op een rij, zodat je weet waar je aan toe bent.
Wat is NHG?
NHG staat voor Nationale Hypotheek Garantie. Het is een garantie die je kunt afsluiten bij het kopen van een woning met een hypotheek. NHG biedt extra zekerheid voor jou én de geldverstrekker.
Kun je door omstandigheden buiten je schuld, zoals werkloosheid, arbeidsongeschiktheid of het overlijden van je partner, je hypotheek niet meer betalen? Dan kan NHG onder bepaalde voorwaarden helpen om je woning te behouden of de financiële gevolgen te beperken. In sommige situaties kan een eventuele restschuld na verkoop van de woning zelfs worden kwijtgescholden.
Een hypotheek met NHG biedt daarnaast vaak een lagere hypotheekrente. Daar staat tegenover dat je eenmalig borgtochtprovisie betaalt. Meer achtergrond over de garantie vind je op de website van Nationale Hypotheek Garantie.
NHG 2027: grens stijgt naar € 500.000
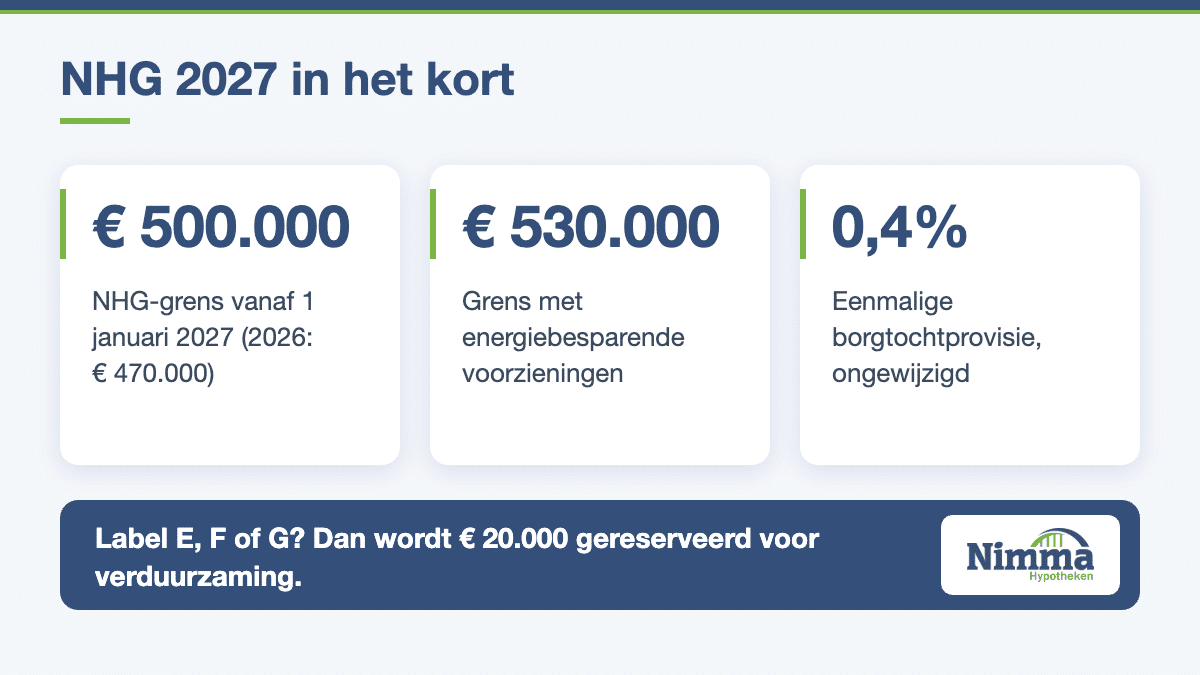
Een van de belangrijkste wijzigingen is de verhoging van de NHG-grens. In 2026 ligt deze grens nog op € 470.000, maar vanaf 1 januari 2027 wordt dat € 500.000.
Wil je energiebesparende voorzieningen meefinancieren? Dan kan de maximale NHG-grens onder de daarvoor geldende voorwaarden zelfs oplopen tot € 530.000. In 2026 was dit nog € 498.200.
Let op: een hogere NHG-grens betekent niet automatisch dat je ook € 500.000 kunt lenen. Jouw inkomen en de waarde van de woning bepalen uiteindelijk hoeveel je maximaal kunt financieren. Wil je weten wat jij kunt lenen? Gebruik dan onze tool hypotheek berekenen als eerste indicatie.
Wat kost NHG 2027?
De eenmalige borgtochtprovisie die je betaalt voor NHG blijft ongewijzigd op 0,4% van het hypotheekbedrag. Bij een hypotheek van € 400.000 betaal je dus eenmalig € 1.600.
Bij een financiering tot 100% van de marktwaarde heb je deze kosten meestal al binnen 1 jaar terugverdiend, vanwege de rentekorting ten opzichte van een hypotheek zonder NHG. Bovendien is de borgtochtprovisie fiscaal aftrekbaar als financieringskosten in het jaar waarin je de woning koopt.
Verduurzaming bij energielabel E, F of G
Koop je vanaf 2027 een woning (geen appartement) met NHG die energielabel E, F of G heeft? Dan wordt er automatisch, als dit past binnen je financieringsruimte, € 20.000 gereserveerd voor energiebesparende maatregelen. Dit kan op twee manieren:
- Energiebespaarbudget (EBB): je hoeft bij het aanvragen van de hypotheek nog niet precies te weten welke maatregelen je wilt uitvoeren. Je kunt later bepalen waaraan je het beschikbare budget besteedt.
- Energiebesparende voorzieningen (EBV): je weet al welke maatregelen je wilt uitvoeren en financiert deze specifieke voorzieningen mee.
Denk bij energiebesparende maatregelen bijvoorbeeld aan het isoleren van dak, vloer of gevel, het plaatsen van isolerend glas, een warmtepomp of zonnepanelen. Een zuiniger huis zorgt voor lagere energielasten en maakt je woning toekomstbestendiger.
NHG 2027 gaat ook funderingsrisico meewegen
Vanaf 1 januari 2027 gaat NHG bij hypotheekaanvragen nadrukkelijker rekening houden met het risico op funderingsproblemen. Woningen krijgen in het taxatierapport een risicoklasse van A tot en met E. Bij een verhoogd risico (klasse D of E) is in principe aanvullend funderingsonderzoek nodig.
Blijkt daaruit dat sprake is van een hoog risico, dan moeten de verwachte herstelkosten worden meegenomen in de berekening van de maximale hypotheek. Hierdoor kan een koper minder lenen dan op basis van zijn inkomen mogelijk lijkt. Dit kan problemen opleveren als er geen financieringsvoorbehoud is meegenomen in het bod.
Een aankoopmakelaar, zoals Rob Disbergen Makelaars, kan helpen om mogelijke funderingsproblemen tijdig te signaleren, kritisch naar de woning en de beschikbare informatie te kijken en je te begeleiden bij eventuele aanvullende onderzoeken. Zo voorkom je vervelende financiële verrassingen achteraf en/of kun je toch al bieden zonder voorbehoud van financiering.
Voorbeeld: wat betekent de hogere grens van NHG 2027?
Stel, je wilt een woning kopen en hebt een hypotheek van € 490.000 nodig. In 2026 valt dat bedrag boven de NHG-grens van € 470.000, waardoor je geen gebruik kunt maken van NHG. Vanaf 1 januari 2027 ligt de grens op € 500.000 en kan dezelfde hypotheek wel met NHG worden afgesloten, mits je inkomen en de woning aan de voorwaarden voldoen.
Je profiteert dan van de extra zekerheid die NHG biedt en vaak ook van een lagere rente. Bij een hypotheek van € 490.000 betaal je eenmalig € 1.960 borgtochtprovisie.
Hoe vraag je NHG 2027 aan?
NHG 2027 vraag je niet los aan, maar samen met je hypotheek. Je hypotheekadviseur of geldverstrekker controleert of je aan de voorwaarden voldoet en regelt de aanvraag. Belangrijk is dat de woning en de hypotheek binnen de normen vallen en dat je de juiste documenten aanlevert, zoals een taxatierapport en gegevens over je inkomen.
Overige wijzigingen in NHG 2027
Naast de bovenstaande veranderingen zijn er vanaf 1 januari ook wijzigingen voor onder andere uitzendkrachten, mensen met een Wajong-uitkering, senioren en grote gezinnen. Welke regels precies voor jou gelden, hangt af van je persoonlijke situatie. Daarom is het verstandig om dit vooraf goed te laten uitzoeken.
Veelgestelde vragen over NHG 2027
Wat is de grens van NHG 2027?
Wat kost NHG in 2027?
Wat gebeurt er bij een woning met energielabel E, F of G?
Wanneer is funderingsonderzoek nodig?
Persoonlijk advies over NHG 2027
Bij Nimma Hypotheken zijn we op de hoogte van alle wijzigingen van NHG 2027 en kunnen we dus goed meedenken over welke hypotheek het best past in jouw situatie. Koop je binnenkort je eerste woning of ga je verhuizen? Neem gerust contact met ons op voor een vrijblijvend gesprek. Dan kijken we samen naar je mogelijkheden en zorgen we ervoor dat je weet waar je financieel aan toe bent.